मुख्य विशेषता:
बजारमा आधारित प्रतिफल: यसले कुनै निश्चित ब्याजदर दिँदैन। सेयर बजारको वृद्धिसँगै लामो समयमा यसले चक्रवृद्धि (Compounding) प्रतिफल दिन्छ।
उच्च लचकता (Flexibility): कुनै महिना रकम जम्मा गर्न नसकेमा कुनै जरिवाना लाग्दैन। आवश्यक परेको खण्डमा युनिटहरू बिक्री गरेर जुनसुकै बेला पैसा निकाल्न सकिन्छ।
सीमा/जोखिम: SIP ले केवल ‘पैसाको वृद्धि’ गर्छ। लगानीकर्ता बिरामी पर्दा, दुर्घटना हुँदा वा अकालमा मृत्यु हुँदा यसले कुनै पनि प्रकारको स्वास्थ्य वा जीवन सुरक्षाको कभर (Risk Cover) दिँदैन। बजार ओरालो लाग्दा लगानीको मूल्य घट्ने जोखिम सधैँ रहन्छ।
जीवन बीमा भनेको बीमित व्यक्ति र बीमा कम्पनीबिचको एउटा कानुनी सम्झौता हो, जसको मुख्य उद्देश्य घरको मुख्य कमाउने व्यक्तिको अनुपस्थितिमा परिवारलाई आर्थिक रूपमा सडकमै पुग्नबाट जोगाउनु हो।
मुख्य विशेषता:
जोखिमको भरपाइ (Risk Protection): निश्चित प्रिमियम बुझाएपछि बीमितको मृत्यु वा अशक्तता भएमा बीमा कम्पनीले पोलिसी बराबरको ठूलो रकम (Sum Assured) परिवारलाई भुक्तानी गर्छ।
बचत र बोनस: परम्परागत जीवन बीमामा अवधि सकिएपछि (Maturity) आफूले तिरेको रकम र बोनस फिर्ता पाइन्छ।
सीमा/जोखिम: सामान्य जीवन बीमाले ओपीडी उपचार वा अस्पताल भर्ना हुने सामान्य खर्चहरू समेट्दैन (यसका लागि छुट्टै ‘राइडर’ वा स्वास्थ्य बीमा लिनुपर्छ)। निश्चित अवधि अघि नै बीमा निरन्तर गर्न नसकी छाडेमा (Surrender) नागरिकको ठूलो रकम नोक्सान हुन्छ।
नेपाल सरकारले ‘अनौपचारिक क्षेत्रका श्रमिक र स्वरोजगारमा रहेका व्यक्तिको सामाजिक सुरक्षा योजना सञ्चालन कार्यविधि’ मार्फत गाउँ-गाउँका किसान, निर्माण मजदुर र साना व्यवसायीलाई समेट्ने गरी एकीकृत सामाजिक सुरक्षा कार्यक्रम सञ्चालनमा ल्याएको छ।
मुख्य विशेषता:
एउटै छातामुनि बहु-सुविधा: SSF मा सहभागी हुने बित्तिकै चार प्रकारका मुख्य सुविधाहरू (औषधोपचार तथा मातृत्व सुरक्षा, दुर्घटना तथा अशक्तता सुरक्षा, आश्रित परिवार सुरक्षा, र वृद्धअवस्था सुरक्षा/पेन्सन) प्राप्त हुन्छन्।
अस्पताल र दुर्घटना खर्च: वार्षिक रु. १ लाखसम्मको औषधोपचार खर्च र रु. ७ लाखसम्मको दुर्घटना उपचार खर्च कोषले सोझै व्यहोर्छ।
आजीवन पेन्सन र परिवारको संरक्षण: योगदानकर्ताको मृत्यु भएमा पति/पत्नीले आजीवन ६०% पेन्सन र छोराछोरीले २१ वर्षसम्म शैक्षिक वृत्ति पाउँछन्। ६० वर्ष पुगेपछि योगदानकर्ता स्वयंले आजीवन मासिक पेन्सन पाउँछन्।
सरकारी/स्थानीय तहको अनुदान (Subsidy): अनौपचारिक क्षेत्रका विपन्न नागरिकलाई सहभागी गराउन गाउँपालिका वा नगरपालिकाले आफ्नो बजेटबाट तोकेबमोजिमको रकम (आधारभूत पारिश्रमिकको ९.३७%) अनुदानका रूपमा थपिदिने कानुनी प्रावधान छ।
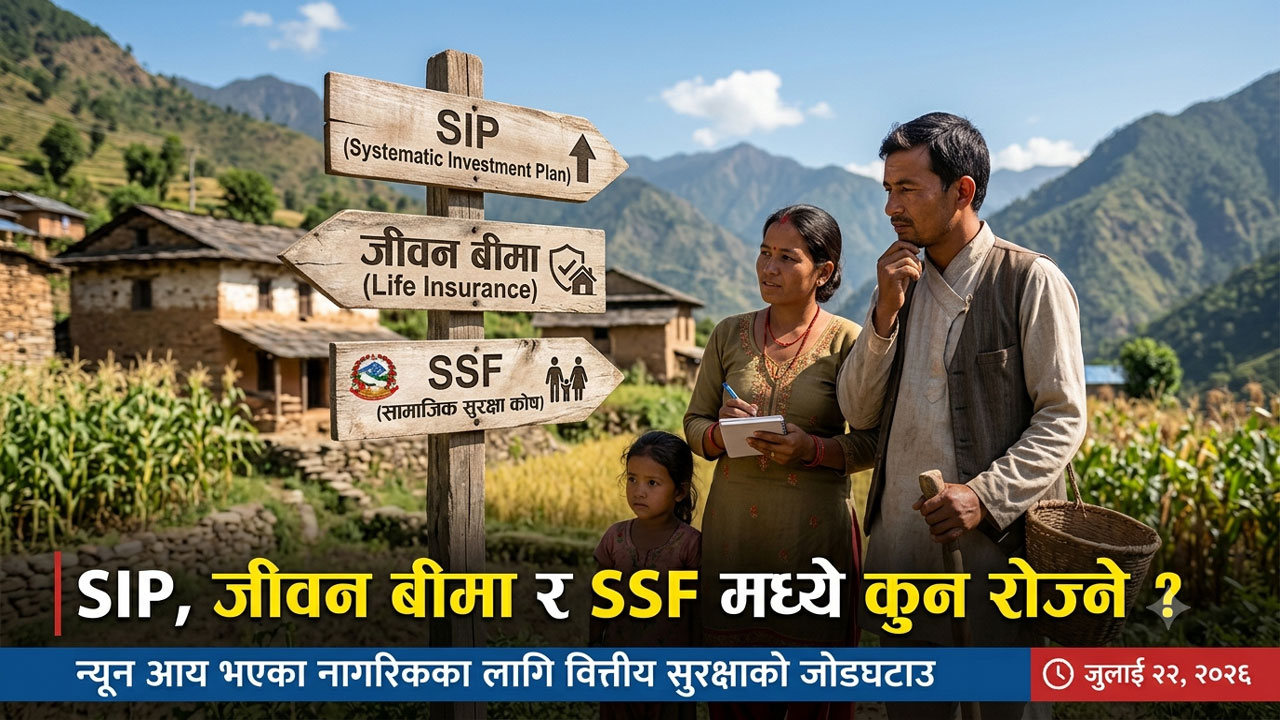
वित्तीय योजनाको पहिलो नियम हो— “पहिले सुरक्षा, अनि मात्र लगानी।”
न्यून आय भएका गाउँका किसान, दैनिक ज्यालादारी गर्ने मजदुर वा साना पसलेहरूका लागि सामाजिक सुरक्षा कोष (SSF) नै निर्विकल्प र पहिलो प्राथमिकताको माध्यम हो। यसका मुख्य तीन कारणहरू छन्:
ऋणात्मक आर्थिक धक्काबाट बचत (Protection from Poverty Trap): न्यून आय भएको परिवारमा कोही बिरामी पर्दा वा दुर्घटना हुँदा उपचारका लागि खेतबारी बेच्नुपर्ने वा साहुको ऋणमा डुब्नुपर्ने बाध्यता हुन्छ। SSF ले वार्षिक रु. १ लाखको अस्पताल खर्च र रु. ७ लाखको दुर्घटना कभर दिएर नागरिकलाई गरिबीको दुष्चक्रबाट जोगाउँछ।
स्थानीय तहको अनुदान (Subsidy): सीमित आम्दानी भएका नागरिकले जीवन बीमाको ठूलो प्रिमियम एक्लै तिर्न सक्दैनन्। तर SSF मा गाउँपालिका/नगरपालिकाहरूले स्थानीय बजेटबाटै योगदान थपिदिने कानुनी ढोका खुला भएकाले यसले विपन्न नागरिकलाई आर्थिक राहत पुर्याउँछ।
सुरक्षित भविष्य र शून्य जोखिम: सेयर बजारको प्राविधिक ज्ञान नभएका र उतारचढाव सहनै नसक्ने वर्गका लागि SIP जोखिमपूर्ण हुन सक्छ। SSF सरकारकै ग्यारेन्टी भएको कोष भएकाले यसमा पैसा डुब्ने डर हुँदैन र ६० वर्षपछि आजीवन पेन्सनको सुनिश्चितता रहन्छ।
अन्तिम सुझाव:
न्यून आयस्रोत भएका स्थानीय नागरिकहरूले आफ्नो आधारभूत सामाजिक तथा स्वास्थ्य सुरक्षाका लागि सबैभन्दा पहिले SSF मा दर्ता हुनुपर्छ। SSF मार्फत जीवनको आधारभूत सुरक्षा सुनिश्चित भइसकेपछि र भविष्यमा आम्दानीको आकार थप बढ्दै गएपछि मात्र अतिरिक्त बचतका रूपमा SIP (धन वृद्धिका लागि) वा थप जीवन बीमा (अतिरिक्त सुरक्षाका लागि) तर्फ कदम चाल्नु नै उत्तम वित्तीय रणनीति हुनेछ।